跨越“毛利陷阱”:强监管与集采常态化下眼视光产业的“专业溢价”重构
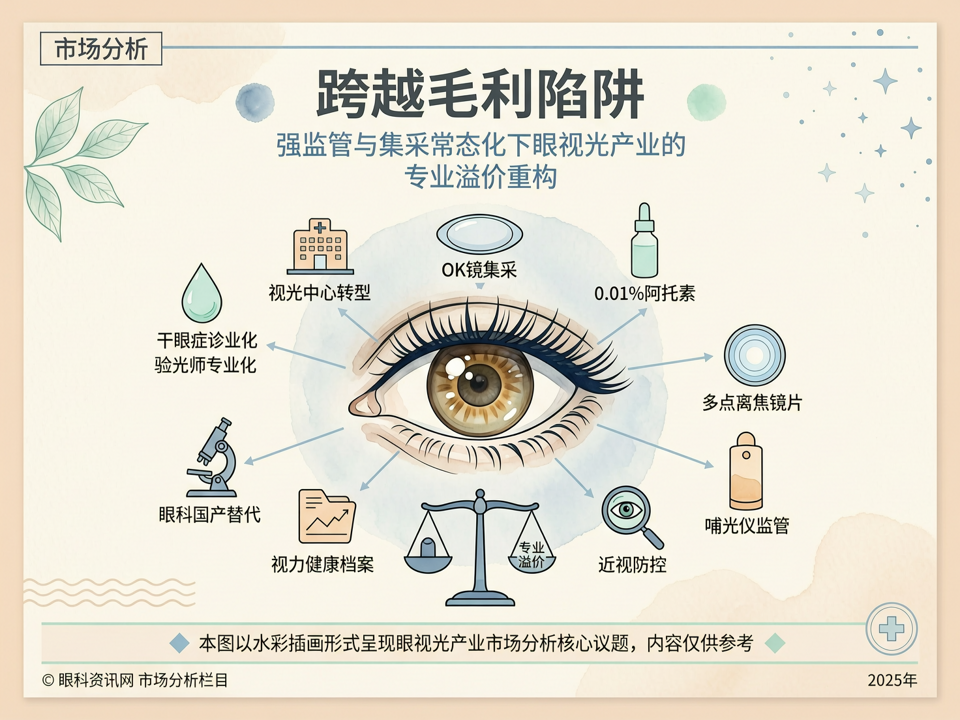
随着0.01%硫酸阿托品滴眼液正式获批上市,以及多省OK镜(角膜塑形镜)集采的陆续落地,眼视光行业最后一块“高毛利自留地”被彻底打破。当近视防控产品加速走向普惠化与合规化,依赖单一器械套利的传统商业模式已难以为继。一场由政策与市场双轮驱动的“挤水分”运动,正倒逼整个眼视光产业链进行深度重构。
### 终端转型:从“零售卖场”到“医疗级视光中心”
面对OK镜集采带来的利润空间压缩,传统眼镜店的转型已不是“选择题”,而是“生存题”。目前,头部连锁正加速向专业视光中心演进,核心逻辑在于将“商品差价”转化为“专业溢价”。在这一过程中,验光师专业化成为关键壁垒。通过引入医疗级验配流程、建立动态视力健康档案,并结合多点离焦镜片等光学干预手段,视光终端正在构建“筛查-干预-随访”的闭环服务。这种医疗化升级,不仅提升了客单价的韧性,更增强了用户的长期粘性。
### 合规洗牌:监管趋严重塑产品矩阵
在近视防控手段日益丰富的同时,监管的“紧箍咒”也越念越紧。以低强度红光治疗仪(哺光仪)为例,随着国家对其安全性评估与行业监管的全面收紧,缺乏临床循证支撑的“网红产品”正被加速清退。这标志着近视防控市场正从“野蛮生长”回归“临床严谨”。对于视光终端而言,这意味着产品矩阵的选品必须严格遵循合规底线,以0.01%阿托品、合规OK镜及离焦框架镜为核心的“三驾马车”将成为未来的标准配置。
### 寻找第二曲线:干眼诊疗与国产替代的共振
当近视防控赛道进入存量博弈,干眼症诊疗市场正悄然成为视光中心的新增长引擎。据行业数据显示,我国干眼症患者已超3亿,且呈年轻化趋势。相较于近视防控的“长周期”,干眼理疗具有“高频次、强体验”的消费医疗属性。与此同时,眼科器械国产替代进程显著提速,国产干眼分析仪、IPL强脉冲光治疗仪等设备在性能上已比肩进口,且大幅降低了终端的采购成本。这不仅丰富了视光中心的服务项目,更为其提供了可观的利润补充。
褪去“暴利”光环的眼视光行业,正在回归医疗与服务的本质。在集采常态化与强监管的交汇点上,唯有那些能够跨越“毛利陷阱”、真正建立起专业医疗级服务壁垒的视光终端,才能在下一轮产业洗牌中享受到长期的“专业溢价”。
声明:本文仅代表作者个人观点,不代表视界网立场。转载请标注来源和作者。