视线向“深”:政策与数据双轮驱动下,眼科资本的“视光服务溢价”逻辑重构
当多省市将青少年视力筛查正式纳入基本公共卫生服务档案,近视防控已从“市场自发行为”跃升为“国家公卫基建”。这一政策拐点,正在重塑眼科与视光赛道的资本定价体系。
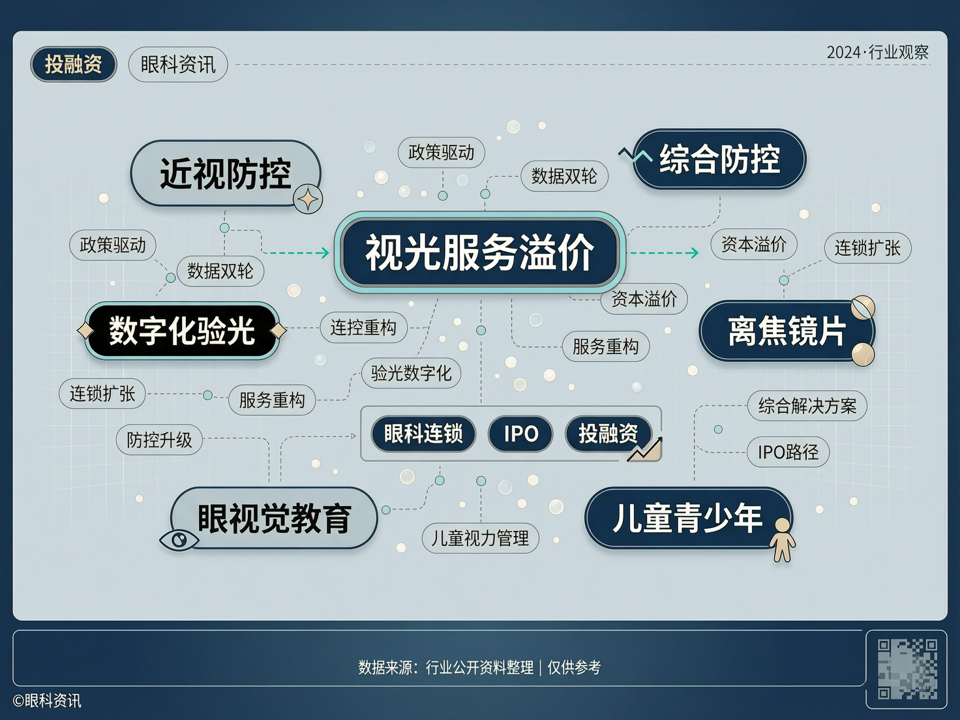
过去三年,资本市场对角膜塑形镜、多焦离焦软镜等硬核器械的追逐一度白热化,多家品牌企业冲刺IPO,筹码集中在“渠道铺货率”与“单品爆款力”。然而,随着产品合规门槛抬升与竞争格局固化,单纯依赖耗材溢价的商业模型正面临估值回调。当前,头部机构与产业资本的逻辑已悄然切换:从“硬件套利”转向“全周期视光管理网络”的底层资产重估。
这场重估的核心,在于终端形态的“医疗化升维”与数据资产的“循证沉淀”。传统眼镜店向具备医疗资质的视光中心转型并非简单的空间改造,而是运营底层的重构。数字化验光设备、AI屈光发育预测模型与个性化干预方案的结合,实则是为了打通“筛-防-管-治”的数据断点。对于投融资而言,这意味着企业的核心价值正从“一次性卖镜”转化为“托管一段儿童青少年视力发育轨迹”。拥有真实世界临床随访数据、能输出标准化综合防控SOP并实现高复购率的视光连锁,正在获得更高的估值容忍度。
在资本实操层面,多部门协同的落地催生了“医教企”跨界融合的新场景。部分领先企业已开始尝试将视光服务下沉至社区健康节点,通过政府购买服务承接筛查后续管理,同时以会员制形式向家庭提供长周期的眼视觉教育与训练服务。这种模式有效平滑了单店流量波动,显著拉升客户终身价值(LTV)。多家拟上市眼科机构在资本路演的叙事中,已明确将“院外轻量化视光枢纽”作为核心标的,其估值锚点也不再紧盯开店数量,而是聚焦“区域建档渗透率、干预防控有效率及长期依从性数据”。
风口之下,喧嚣渐退,理性回归。近视防控的终局不是单一器械的军备竞赛,而是基于医疗信任与数字基建的生态协同。资本的目光正穿透营销迷雾,精准锚定那些能将政策红利转化为可持续现金流、用临床循证构筑服务护城河的复合型平台。当视光终端真正完成从“交易场所”到“健康管理基础设施”的跨越,行业的长期复利才会真正兑现。
声明:本文仅代表作者个人观点,不代表视界网立场。转载请标注来源和作者。