眼科视光市场洞察:从“产品内卷”到“服务升维”的商业逻辑重构
随着儿童青少年近视防控政策的持续深化与校园视力筛查的常态化,眼科与视光产业正迎来一场深刻的结构性变革。过去几年,角膜塑形镜(OK镜)、离焦镜片与获批上市的低浓度阿托品滴眼液构成了近视防控的核心矩阵。然而,在集采预期与市场竞争加剧的双重挤压下,产品端的毛利空间正逐步收窄。当“单品爆款”的红利逐渐消退,视光产业的商业逻辑正不可逆转地从“产品内卷”向“服务升维”演进。
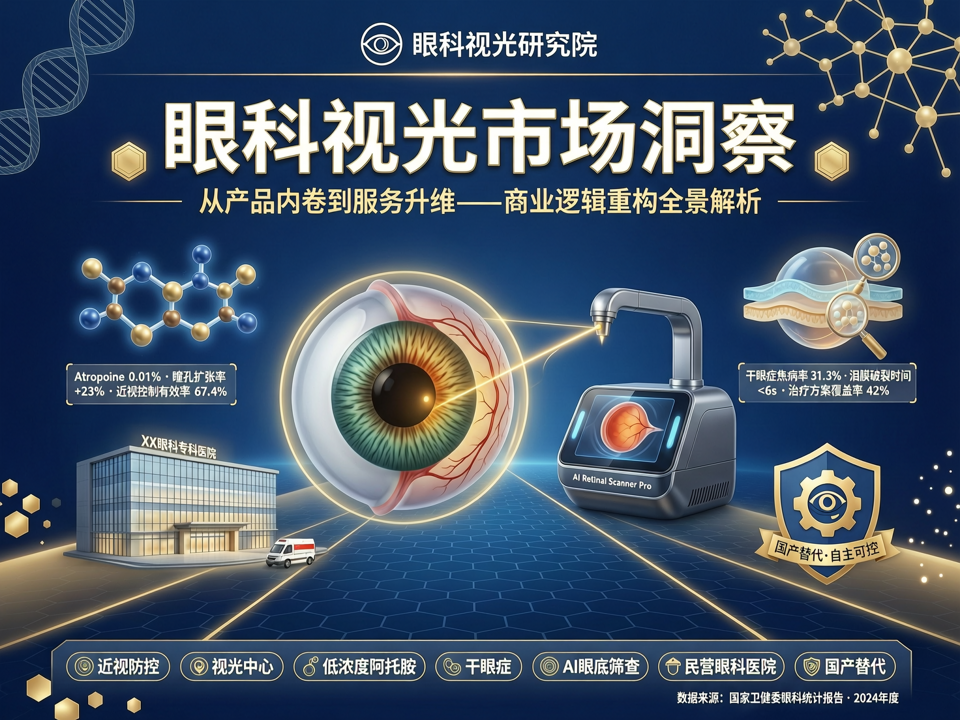
渠道端的“医疗化”转型是这一轮洗牌的核心特征。传统眼镜店单纯依靠“验光+卖镜”的模式已触及天花板,加速向具备医疗属性的专业视光中心转型成为行业共识。部分头部连锁品牌通过引入专业眼底相机和建立视觉健康档案,将验配服务规范化、医疗化。与此同时,民营眼科医院正将视光业务作为核心增长引擎,通过“院内视光中心+院外诊所”的网格化布局,承接校园筛查后的干预需求。这种渠道的专业化重塑,不仅提高了消费者的信任壁垒,也大幅拉升了客户生命周期价值。
在近视防控之外,行业正在积极寻找“第二增长曲线”,干眼症诊疗与AI技术的结合成为最具潜力的增量市场。我国干眼症患者基数庞大且呈年轻化趋势,民营眼科医院纷纷设立干眼诊疗门诊,通过理疗、强脉冲光等综合手段打造高毛利的服务闭环。另一方面,AI辅助诊疗技术的普及正在打破医疗资源的地域限制。AI眼底筛查设备在基层和视光中心的渗透,不仅提升了致盲性眼病的早筛效率,也为机构带来了新的服务收费项目,实现了数字化赋能下的降本增效。
整体来看,中国眼科与视光市场正处于新旧动能转换的关键期。眼科医疗器械的国产替代加速为机构提供了更具性价比的硬件底座。未来,能够在近视防控红海中突围的企业,必然是那些能够依托专业视光中心提供全生命周期眼健康管理,并成功孵化干眼症等消费医疗新增量的选手。眼科市场的下半场,得专业服务与数字化运营者得天下。
声明:本文仅代表作者个人观点,不代表视界网立场。转载请标注来源和作者。