集采重塑终端利润池,资本掘金“专业视光中心”与下沉并购新逻辑
随着角膜塑形镜与多点近视离焦镜片集采的陆续落地,眼科视光赛道曾经的“高毛利神话”正被打破。终端价格体系的重塑,不仅深刻改变了近视防控市场的竞争格局,也促使一级市场的投资逻辑发生根本性转移。资本的目光正从单纯的“爆款产品”转向具备深厚专业壁垒的渠道终端与下沉市场的产业整合。
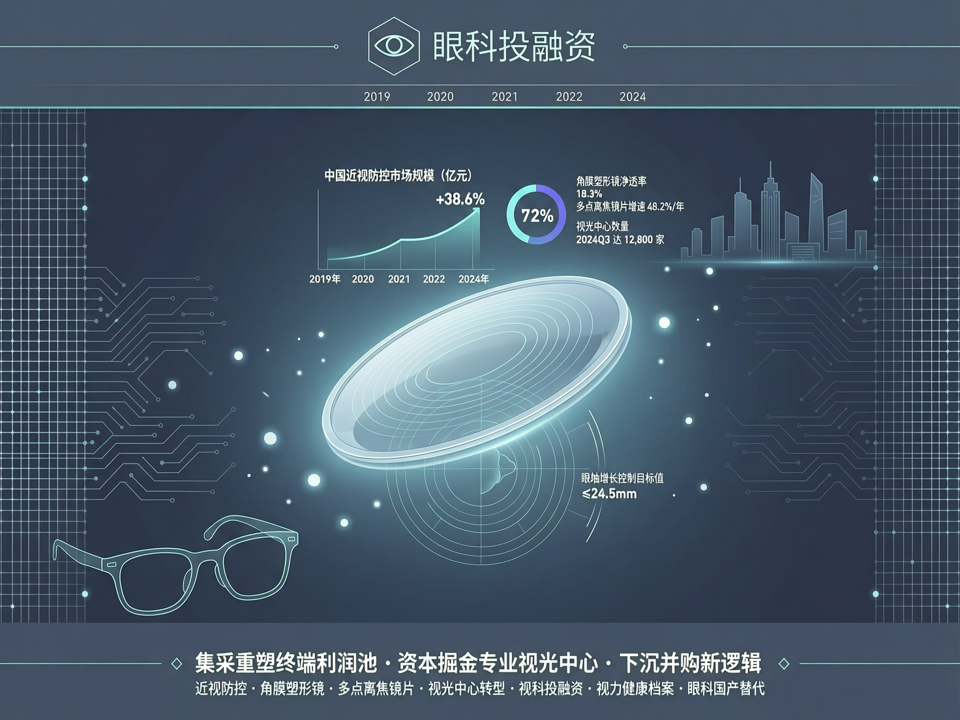
### 渠道变革:从“卖产品”到“卖服务”,视光中心转型成资本新宠
在集采常态化与0.01%硫酸阿托品等新药上市的双重冲击下,传统眼镜店的利润空间被大幅压缩。敏锐的资本开始重注“传统眼镜店向专业视光中心转型”这一确定性趋势。与过去依赖产品差价不同,新一代视光中心的核心壁垒在于“视光师”人才体系与数字化服务能力。例如,部分头部视光连锁品牌通过建立标准化的视力健康档案系统,并结合AI眼底筛查技术,将儿童青少年近视防控政策深化要求转化为高频的用户粘性。投资机构愈发看重那些能够提供医学验光、视觉训练及长期视力健康管理的“医疗级”视光终端,高资质视光人才储备已成为评估项目估值的核心指标。
### 下沉与并购:连锁扩张进入“存量博弈”,产业整合加速
在一二线城市眼科医疗资源趋于饱和的背景下,眼科连锁医疗机构的下沉市场扩张成为新的增长引擎。然而,新建医院周期长、成本高,产业并购成为资本更为青睐的路径。近期,多家眼科上市企业及头部PE基金通过设立产业并购基金,加速整合三四线城市的地方性眼科诊所与视光中心。这种“上市公司+PE”的并购模式,不仅为早期创投提供了多元化的退出渠道,也推动了基层眼科服务网络的标准化与专业化,使得优质视光服务得以真正下沉。
### 上游突围:高端器械国产替代构筑“硬科技”护城河
在终端渠道变革的同时,资本对眼科上游产业链的布局也更加聚焦于“硬核”技术。面对进口品牌在高端眼科医疗器械领域的长期垄断,眼科国产替代正迎来黄金窗口期。从超乳设备、飞秒激光到高端人工晶体,具备底层研发能力且能实现临床数据验证的国产器械企业,正成为眼科投融资的避风港。资本不再为简单的“模式创新”买单,而是愿意为能够切实降低终端医疗成本、提升诊疗效率的国产硬核技术给予溢价。
### 结语
总体而言,眼科视光赛道的投融资已告别“跑马圈地”的粗放时代。在政策深化与集采倒逼下,无论是视光中心的专业化转型、下沉市场的并购整合,还是高端器械的国产替代,都指向了一个核心逻辑:回归医疗本质,构筑专业与服务的双重护城河。
声明:本文仅代表作者个人观点,不代表视界网立场。转载请标注来源和作者。