破局与重构:中国眼科医疗器械全产业链演进与未来五年增长逻辑
# 破局与重构:中国眼科医疗器械全产业链演进与未来五年增长逻辑
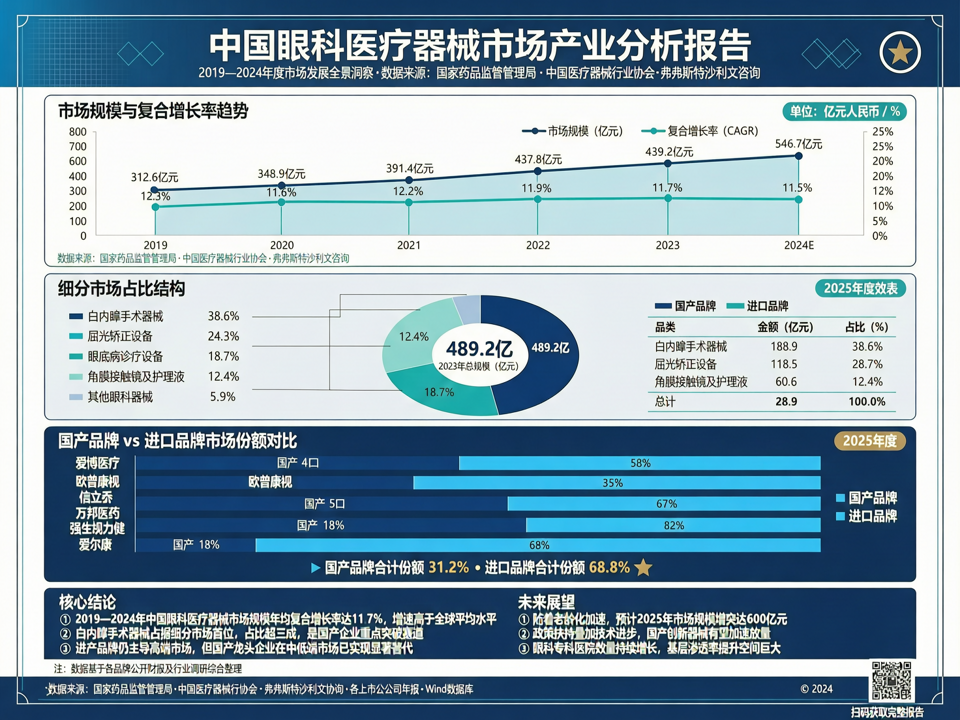
随着人口老龄化加剧与青少年近视率居高不下,中国眼科医疗需求呈现“刚性+消费”双重属性。眼科医疗器械作为产业链的核心壁垒环节,正经历从“跟随模仿”向“底层创新”的深刻重构。本文将从细分市场、竞争格局及政策驱动三个维度,深度剖析中国眼科器械产业的演进逻辑。
## 一、 细分市场:设备与耗材双轨并行,高端化趋势显著
中国眼科器械市场涵盖诊断设备、手术设备及高值耗材。据行业测算,2024年中国眼科器械市场规模已逼近280亿元,预计未来五年将保持12%以上的复合增长率(CAGR)。
* **OCT(光学相干断层扫描仪)**:作为眼底病与青光眼诊断的“金标准”,OCT市场正经历从频域向扫频(SS-OCT)及OCTA(血管成像)的技术迭代。目前高端OCT市场增速超18%,国产扫频OCT已实现核心算法突破,打破了外资在微米级分辨率上的垄断。
* **超乳机(超声乳化仪)**:白内障手术的核心设备。长期以来,超乳机市场被进口品牌牢牢把控。近年来,国产超乳机在液流系统稳定性与超声能量控制上取得长足进步,基层市场渗透率快速攀升。
* **人工晶体(IOL)**:眼科高值耗材的“皇冠”。随着国家集采落地,单焦点晶体价格大幅下探,实现“以量换价”;而具备更高临床价值的多焦点、连续视程(EDOF)及散光矫正晶体,正成为国内外厂商角逐的高利润“蓝海”。
## 二、 竞争格局:进口品牌守擂高端,国产替代迈入“深水区”
当前,中国眼科器械市场的竞争格局呈现“金字塔”结构。在塔尖的高端手术显微镜、飞秒激光设备及高端多焦晶体领域,蔡司(Zeiss)、爱尔康(Alcon)、强生眼力健(J&J)等跨国巨头仍占据70%以上的市场份额,凭借深厚的光学底蕴与全球临床数据构筑了极高的护城河。
然而,国产替代已全面迈入“深水区”。以爱博医疗、昊海生科为代表的耗材企业,不仅在常规人工晶体领域实现全面覆盖,更在高端晶体研发上缩短了与进口的代差;在设备端,莫廷医疗、索维电子等国产厂商凭借高性价比与本土化售后优势,在OCT、生物测量仪等诊断设备领域的市占率稳步提升。国产企业的破局策略正从单纯的“价格战”转向“微创新+专科定制化服务”。
## 三、 政策驱动与产业洞察:下沉市场与出海打开增量空间
政策端,大型医用设备配置许可的放宽与“千县工程”的推进,极大释放了县域及基层医疗机构的眼科设备采购需求。同时,医疗器械“设备更新”专项政策,加速了公立医院老旧眼科设备的淘汰换代。
**产业洞察与增长预测**:
1. **AI赋能与数字化**:AI眼底筛查与OCT设备的深度融合,将推动眼科诊疗向“早筛早治”的社区化场景延伸,催生庞大的筛查设备增量市场。
2. **出海成为必选项**:面对国内集采常态化,头部国产眼科器械企业正加速获取CE、FDA认证,向东南亚、中东及拉美等新兴市场输出“设备+耗材+培训”的整体解决方案。
综合研判,至2030年,中国眼科医疗器械市场规模有望突破500亿元。未来,具备“底层光学/材料研发能力+全球化临床注册能力”的平台型企业,将在这场产业重构中享受最大的时代红利。
声明:本文仅代表作者个人观点,不代表视界网立场。转载请标注来源和作者。