从“考核驱动”到“生态闭环”:青少年近视防控市场的合规深水区与价值重构
当“近视率纳入政府考核”不再仅仅是一句政策口号,而成为各地卫健部门与教育系统的硬指标时,眼视光行业正经历一场从“粗放扩张”向“精耕细作”的深刻范式转移。
过去几年,市场逻辑建立在信息不对称与器械套利之上——OK镜(角膜塑形镜)和高价离焦镜片曾是渠道商的利润引擎。然而,随着国家卫健委持续推进《儿童青少年近视防控适宜技术指南》的标准化落地,以及各地试点将学生视力健康作为教育督导的重要指标,底层商业逻辑已被彻底重塑。政策不仅带来了海量的初筛需求,更通过规范服务标准,清退了那些仅靠营销而非医疗质量生存的劣质机构。
**一、 产品矩阵的理性回归与技术分层**
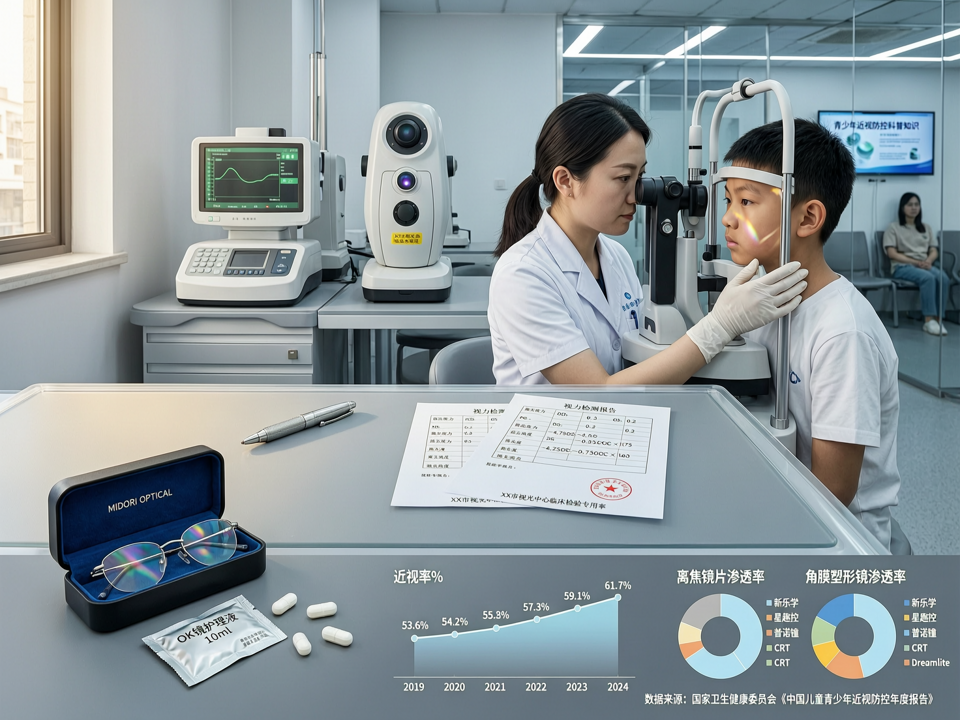
在政策严管与循证医学的双重压力下,单一产品的红利期已终结。当前市场呈现明显的“多模态干预”特征。一方面,低浓度阿托品滴眼液在国内加速获批上市,与框架类离焦镜片、角膜塑形镜形成互补的技术梯队。数据显示,2023年我国离焦框架镜市场规模增速已超过30%,其优势在于无创、依从性高,适合作为近视前期的基础干预手段;另一方面,OK镜虽增长放缓,但在中重度近视且配合度高的儿童群体中仍具不可替代的临床价值。
更重要的是,国产替代正在加速。国产离焦镜片凭借性价比优势和快速迭代的服务响应,正在逐步打破外资品牌垄断,尤其在三四线城市的基层市场中展现出强劲竞争力。
**二、 终端下沉与服务标准化的博弈**
政策驱动的筛查大数据暴露出一个严峻现实:基层眼科医疗服务能力严重不足。许多社区卫生服务中心具备筛查能力,却缺乏有效的转诊与干预承接能力。因此,“眼科医院+视光中心+社区筛查点”的分级诊疗模式成为必然趋势。
头部连锁视光机构开始主动下沉,通过输出标准化SOP(标准作业程序)和数字化管理系统,赋能线下门店。这不仅解决了人才瓶颈(如持证验光师短缺),更实现了数据打通,让患者档案可追踪、干预效果可量化。对于终端而言,竞争焦点已从“卖产品”转向“提供全病程管理方案”,包括用眼环境评估、行为矫正指导及定期复查跟踪。这种“服务订阅制”模型虽初期投入大,但能有效提升用户粘性,降低获客成本。
**三、 资本风向与长期主义**
资本市场对眼科赛道的热情并未降温,但变得更为审慎。PE/VC机构更加看重企业的临床履约能力、合规风控体系以及真实世界数据(RWD)的积累。那些试图通过过度营销、虚假宣传获取短期流量的企业将面临极高的监管风险。
未来3-5年,眼视光行业的核心竞争力将取决于三点:一是基于AI辅助诊断与远程会诊的数智化基建能力;二是构建涵盖医疗、教育、家庭场景的综合干预生态;三是在严格合规前提下,实现从“一次性交易”到“全生命周期视觉健康管理”的价值跃迁。唯有回归医疗本质,以循证医学为基石,才能在政策与市场的双重洗牌中立于不败之地。
声明:本文仅代表作者个人观点,不代表视界网立场。转载请标注来源和作者。