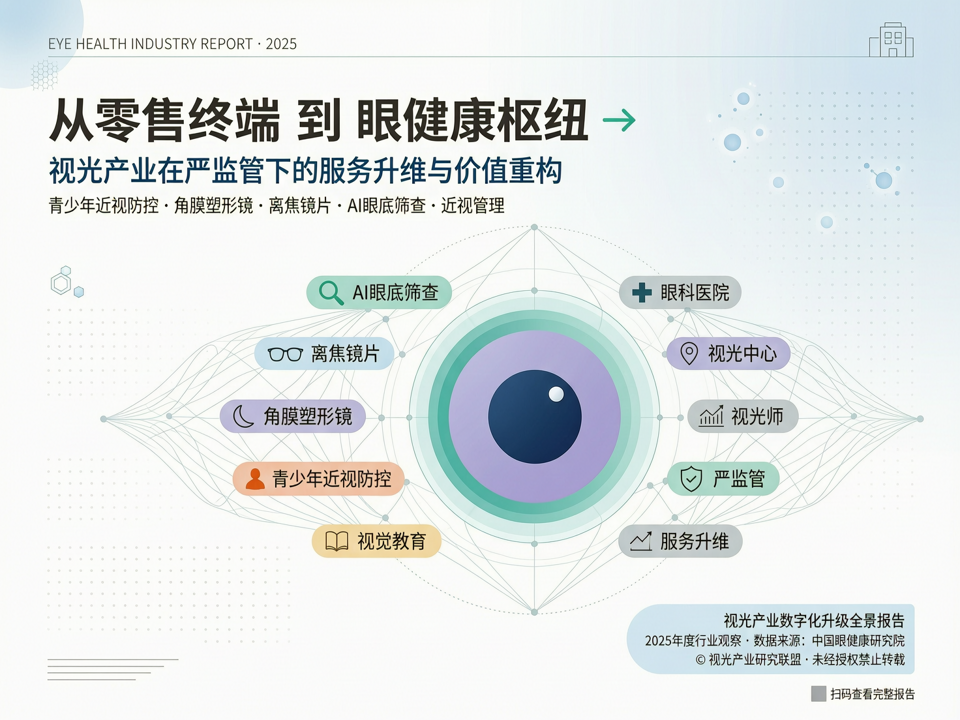
从“零售终端”到“眼健康枢纽”:视光产业在严监管下的服务升维与价值重构
# 从“零售终端”到“眼健康枢纽”:视光产业在严监管下的服务升维与价值重构
当青少年近视防控从“倡导性政策”转向“考核性指标”,视光行业的底层逻辑正在经历一场静水流深的变革。过去,眼镜店是商品的交付终点;如今,它正被迫成为眼健康管理的起点。这一转变并非简单的业态升级,而是对传统商业模式的一次彻底重塑。
### 政策倒逼下的“医防管”闭环
近年来,国家多部门连续出台政策,将儿童青少年近视防控工作纳入地方政府绩效考核。这种高压态势直接导致了市场端的分化:那些仅靠销售驱动、缺乏临床支撑的机构迅速边缘化,而具备“医疗属性”的服务商则获得了新的增长引擎。
以某头部区域性视光集团为例,其最新财报显示,经过近两年的改造,门店中提供定期复查、视功能训练及低浓度阿托品联合管理服务的占比已突破45%。这背后,是家长消费观念的根本性转移——他们不再愿意为“一副度数合适的眼镜”买单,而是为“延缓近视发展的全程解决方案”付费。**角膜塑形镜(OK镜)与多点离焦镜片**的市场渗透率提升,只是表象;深层原因是,行业开始从单纯的视力矫正,转向基于数据的**全周期近视管理**。
### 技术赋能:让专业服务标准化
然而,服务模式的重构面临的最大痛点在于人才与标准的缺失。传统视光师往往侧重于验光配镜的技术操作,而在屈光发育档案建立、双眼视功能评估等深层服务能力上存在短板。
此时,**数字化干预手段**成为了破局的关键。通过在社区级视光中心引入**AI眼底筛查设备**和智能验配系统,原本需要资深眼科医生才能完成的初步诊断与风险分级,现在可以由经过培训的视光师借助算法辅助完成。这不仅降低了误诊漏诊的风险,更实现了服务流程的标准化。例如,利用AI分析视网膜图像早期发现黄斑病变或其他眼底风险,使得基层视光中心具备了初筛重症的能力,真正起到了“眼健康守门人”的作用。
### 融合趋势:眼科医院与视光中心的协同
值得注意的是,**眼科医院与视光中心的服务模式融合**已成为不可逆转的趋势。大型眼控医院向外输出技术标准与管理规范,而遍布社区的视光中心则承接日常随访与基础干预。这种“医院确诊+中心管理”的双轮驱动模型,既解决了公立医院资源拥挤的问题,又提升了视光服务的专业壁垒。
在这种新生态下,**视觉教育**的重要性日益凸显。专业的视光机构不再只是卖产品,而是通过科普讲座、用眼行为指导等方式,介入家庭的健康决策过程。当消费者意识到近视防控是一场持久战,而非一劳永逸的交易时,视光机构的粘性便随之增强。
### 结语
视光产业的未来,不在于产品的堆叠,而在于服务的深度。在严监管常态化与技术迭代的双重夹击下,唯有那些能够构建起“筛查-预警-干预-监测”完整数据闭环,并具备深厚医学背景的专业机构,才能在新一轮的行业洗牌中占据高地。这不仅是商业模式的升级,更是中国眼健康产业走向成熟的标志。
声明:本文仅代表作者个人观点,不代表视界网立场。转载请标注来源和作者。