跨越“集采周期”:眼科资本加码“高端屈光设备国产化”与“视光SOP赋能中台”
随着角膜塑形镜(OK镜)纳入集采以及离焦镜片价格监管的常态化,眼科视光终端的“高毛利滤镜”正被逐渐打破。面对儿童青少年近视防控政策的深化与终端利润模型的重塑,眼科一级市场的投融资逻辑已彻底告别“渠道为王”的粗放扩张,转而向产业链的“硬核技术”与“运营中台”两端深度聚焦。
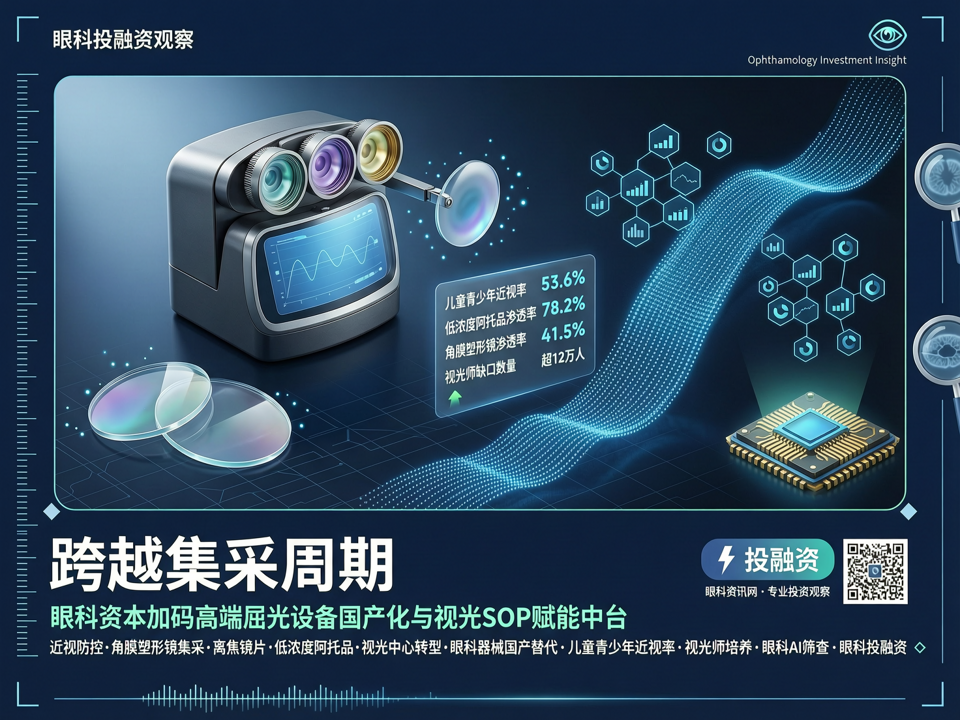
在硬科技端,高端眼科器械的国产替代正从“低端耗材”向“核心设备”深水区迈进。过去,资本多集中于人工晶体等耗材赛道;如今,随着创新人工晶体与屈光手术设备密集获批,全飞秒激光设备、高端扫频OCT(光学相干断层扫描)成为资金追逐的焦点。同时,针对儿童青少年近视率监测的眼科AI筛查技术加速落地,某国产屈光与眼底AI设备企业近期完成数亿元融资,其核心突破在于打破了进口品牌在飞秒激光光源与AI辅助诊断算法上的垄断。投资人愈发明确:在集采压缩终端利润的背景下,只有掌握上游核心光学元器件与底层算法的企业,才能享有真正的定价权与抗周期能力。
在服务运营端,传统眼镜店向专业视光中心的转型浪潮,催生了对“视光SOP赋能中台”的巨大需求。低浓度阿托品滴眼液的正式获批上市,标志着“药械联合”成为近视防控的临床主流,这对终端门店的医疗合规性与视光师专业度提出了极高要求。然而,国内专业视光师缺口巨大,单店培养成本高昂。因此,资本开始重注那些能够提供“标准化SOP输出+视光师培养认证体系+数字化供应链管理”的综合赋能平台。这类中台企业不直接下场开店,而是通过输出医疗级视光服务标准和SaaS系统,帮助成千上万家传统门店实现“医疗化”升级,从而在碎片化的下沉市场中切分出庞大的B端服务红利。
总体而言,眼科投融资已步入“精耕细作”的新周期。无论是押注高端屈光设备的国产替代,还是布局视光SOP赋能中台,其核心逻辑均指向合规化与专业化。未来,能够跨越集采周期、实现底层技术突破与服务标准化的企业,将成为眼科资本市场最具确定性的核心资产。
声明:本文仅代表作者个人观点,不代表视界网立场。转载请标注来源和作者。