从“监管风暴”到“数据孤岛”:眼视光行业的合规重构与数字化突围
近年来,青少年近视防控已从单纯的公共卫生议题,演变为牵动整个视光产业神经的战略高地。随着国家层面对于校园视力监测常态化及电子档案建立的硬性要求,以及角膜塑形镜(OK镜)验配规范的严厉收紧,行业正经历一场从“野蛮生长”向“医疗级合规”的深刻洗牌。
过去,视光终端往往依赖信息不对称获利,将复杂的医疗行为简化为商品销售。然而,随着《儿童青少年近视防控适宜技术指南》等政策的落地,监管触角已延伸至验配资质、设备认证乃至后续随访的全流程。特别是在OK镜领域,新规明确要求必须在具备资质的医疗机构由专业眼科医师验配,这一举措直接切断了部分非正规渠道的利润链条,迫使大量零售型门店向具备医疗背景或紧密医联合作关系的视光中心转型。
在合规高压之下,数字化转型不再是锦上添花,而是生存必需。当前,传统的人工记录与碎片化管理模式难以应对高频次的筛查与长周期的追踪需求。领先的视光机构开始引入AI辅助诊断系统与远程验光平台,旨在打通“筛查-诊断-干预-随访”的数据闭环。例如,部分头部连锁机构已实现校内初筛数据与医院最终诊断结果的实时互通,通过云端建立唯一的“青少年视觉健康数字档案”。这种数字化基建不仅提升了诊疗效率,更关键的是构建了基于循证医学的信任契约——家长购买的不再是一副眼镜,而是一套可量化、可追溯的健康管理服务。
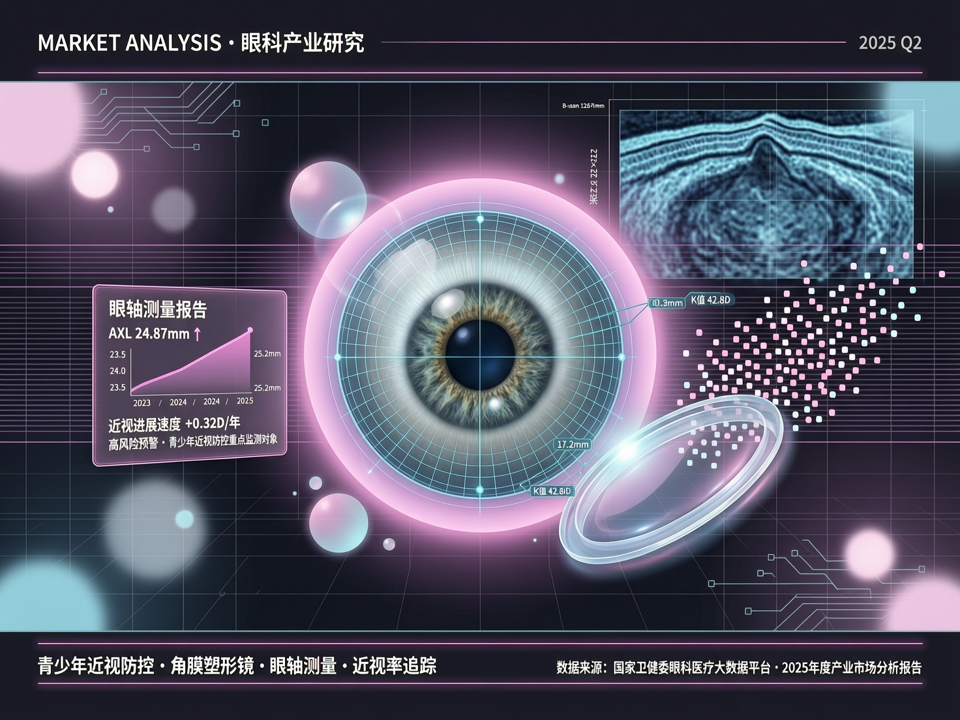
此外,眼轴测量数据的标准化采集成为新的竞争焦点。相比单纯的视力表检查,眼轴长度的动态监控能更早预警近视风险。目前,市场主流趋势是结合光学生物测量仪与AI算法,对屈光度数、眼轴长度、角膜曲率等多模态数据进行综合评估,从而制定个性化的离焦镜片或OK镜佩戴方案。这种“精密验配+精准干预”的模式,正在重塑行业的价值锚点。
展望未来,眼视光市场的核心壁垒将从“渠道覆盖”转向“数据资产运营能力”。能够高效整合政策筛查资源、提供标准化医疗服务并沉淀高质量临床数据的机构,将在新一轮的市场集中度提升中占据优势。对于从业者而言,唯有主动拥抱合规化与数字化双轮驱动,方能在存量博弈中找到新的增长曲线。
声明:本文仅代表作者个人观点,不代表视界网立场。转载请标注来源和作者。