政策标尺下的“隐形基建”:近视防控从“器械套利”到“数据资产”的估值重构
随着《近视防治指南(2024年版)》的正式发布,国家将“远视储备”确立为核心监测指标,这不仅是一次技术标准的迭代,更是近视防控赛道资本逻辑的根本性转折。过去几年,依靠角膜塑形镜(OK镜)和离焦镜片等高毛利单品实现快速套利的时代正在终结,行业正加速向以临床循证为基础、以数字化管理为手段的“服务基建”深水区迁移。
**一、 合规红线与终端出清:非标的消失**
在严监管常态下,视光服务的医疗属性被空前强化。角膜炎等并发症风险使得验配资质成为不可逾越的红线。数据显示,2023年以来,全国已有数百家不具备医疗资质的眼镜店因违规开展角膜塑形镜验配被行政处罚或吊销执照。这一过程并非简单的市场洗牌,而是资本准入壁垒的重构。投资者不再关注单纯的门店数量扩张,而是聚焦于具备执业医师资格、配备标准眼科检查设备的连锁机构。区域龙头如爱尔眼科、华厦眼科旗下视光中心通过并购整合地方资源,加速构建标准化SOP,其估值模型已从PE(市盈率)向P/S(市销率)与运营效率复合指标转变。
**二、 从“卖产品”到“管生命周期”:低浓度阿托品与数字化的双轮驱动**
单一光学矫正已无法覆盖全病程管理需求。随着0.01%~0.05%低浓度阿托品在部分区域试点纳入医保或商业保险支付体系,以及AI辅助筛查设备在社区学校的渗透,近视防控正演变为“药物+光学+行为干预”的综合解决方案。
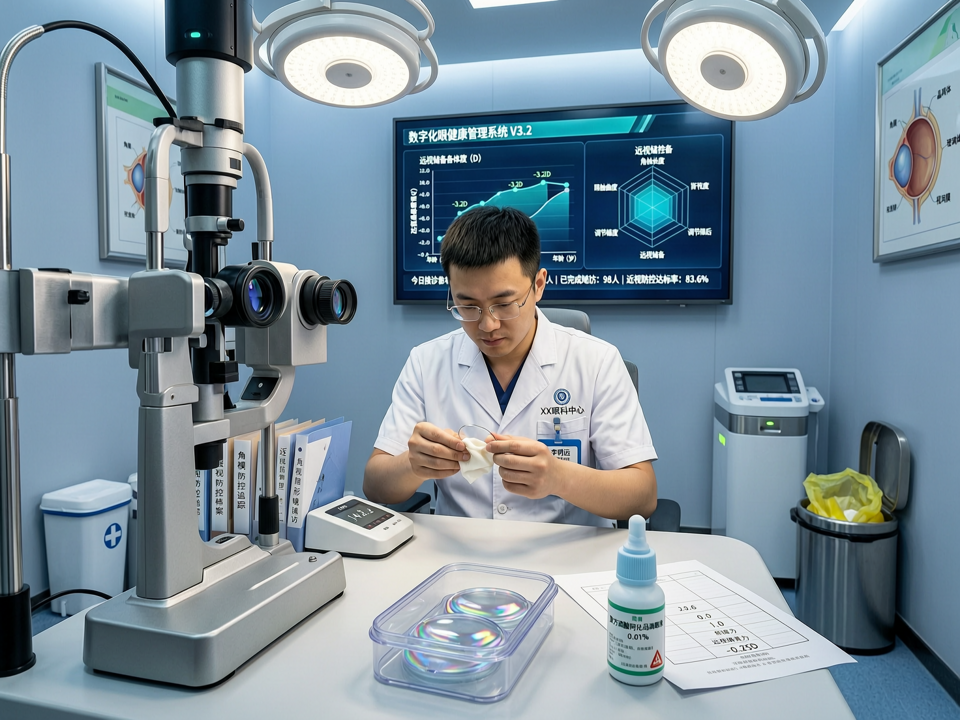
以某头部视光连锁企业为例,其通过引入数字化眼健康档案系统,将患者从6岁至18岁的远视储备变化、眼轴增长数据进行全周期追踪。这种模式不仅提升了复购率和客户粘性,更积累了宝贵的真实世界研究数据。对于资本市场而言,这些数据构成了新的护城河——它们不仅能优化算法提升诊断准确率,更能作为无形资产进行定价。正如一些初创型企业所言:“我们不是在卖镜片,而是在销售‘眼轴控制率’。”
**三、 IPO门槛下的盈利模型重构**
近期多家眼科拟IPO企业的招股书显示,营收结构中纯商品销售占比下降,而医疗服务收入、随访管理费及数字化转型投入显著上升。这意味着,未来的赢家将是那些能够打通“校内筛查-院外诊疗-居家监测”闭环的企业。
投资逻辑已从早期的“渠道铺货能力”转向“临床交付能力”与“数据沉淀能力”。例如,某些专注儿童干眼症与过敏联合治疗的专科门诊,因其高净值客群和强处方权属性,获得了更高的估值溢价。同时,智能化设备如自动验光仪、眼生物测量仪的联网化,使得基层医疗机构的数据能实时上传至云端平台,形成了规模效应明显的网络价值。
**结语**
近视防控赛道的下半场,是一场关于“长期主义”的竞赛。政策划定了底线,技术拓展了上限。对于投资者而言,关键在于识别那些能够完成从“器械代理商”向“眼健康服务商”转型,并成功将临床数据转化为资产能力的标的。在这个领域,合规是入场券,数据是硬通货,而持续的患者全生命周期管理能力,才是决定估值天花板的终极变量。
声明:本文仅代表作者个人观点,不代表视界网立场。转载请标注来源和作者。